Domain unternehmerkredit24.de kaufen?
Wir ziehen mit dem Projekt
unternehmerkredit24.de um.
Sind Sie am Kauf der Domain
unternehmerkredit24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmerkredit24.de kaufen?
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Ähnliche Suchbegriffe für Gegenkasten-für-Treibriegelschloss
Top-Angebote
Produkte zum Begriff Gegenkasten-für-Treibriegelschloss:
-
Treibriegelschloss, 20 mm DornWSS Treibriegelschloss 92 mm Entfernung PZ vorgerichtet (1-Tour) 20 mm Dorn 8 mm Vierkant Stangensperre über Profilzylinder Stangenausschluss über Drücker Stulp V2A matt gebürstet Hinweis: Bei diesem Treibriegelschloss dürfen nur Alu-Rundstangen verwendet werden!255,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
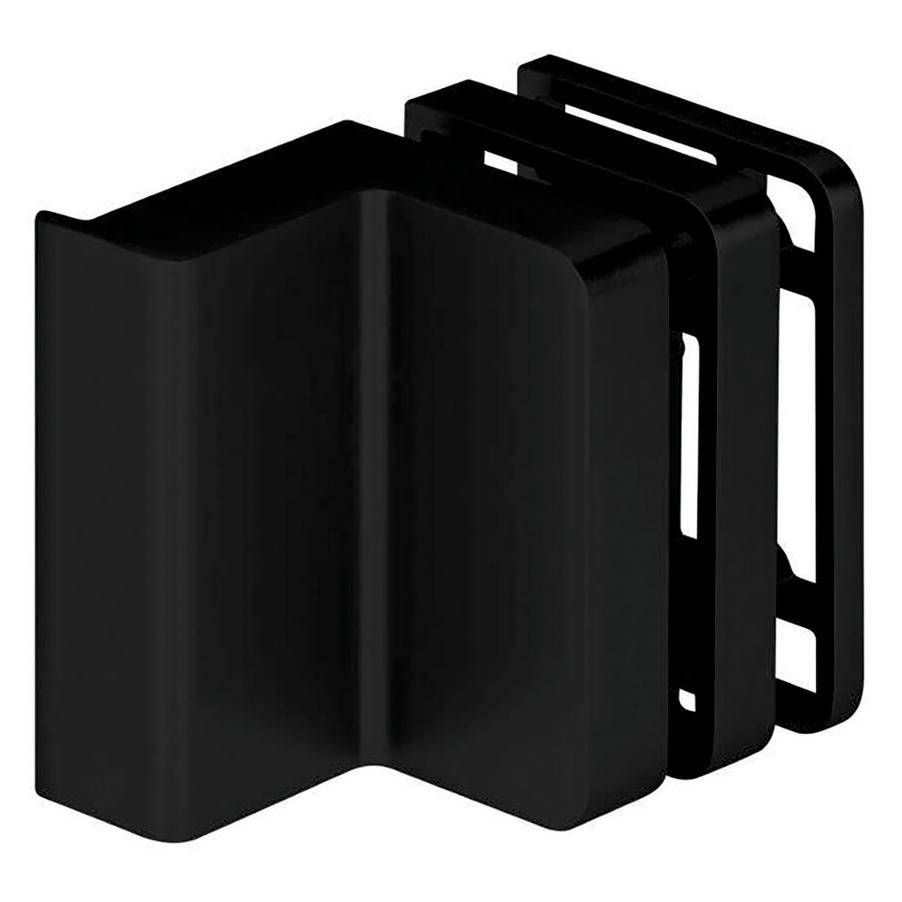
GK 50 Gegenkasten für Verriegelungsbeschlag mit MittelschlossGegenkasten GK 50 für Verriegelungsbeschläge mit Mittelschloss zur Verwendung an Anschlag- und Pendeltüren mit Glasstärken von 10 und 12 mm. Der GK 50 kann an Anlagen im Innen- und Außenbereich und an ein- und zweiflügeligen Drehtüren verwendet werden. Das Montagematerial für die Glasstärken 10 und 12 mm ist im Lieferumfang enthalten. Der GK 50 ist in den Ausführungen Edelstahl matt und poliert erhältlich. "89,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Warum ist der Zinssatz für den Kontokorrentkredit höher als für das Darlehen?
Der Zinssatz für den Kontokorrentkredit ist in der Regel höher als für ein Darlehen, da ein Kontokorrentkredit eine kurzfristige Finanzierungslösung ist, die flexibel genutzt werden kann. Im Gegensatz dazu ist ein Darlehen eine langfristige Verpflichtung mit festgelegten Rückzahlungsbedingungen. Aufgrund des höheren Risikos für die Bank, dass der Kreditnehmer den Kontokorrentkredit nicht zurückzahlen kann, wird ein höherer Zinssatz festgelegt. Darüber hinaus sind die Verwaltungskosten für einen Kontokorrentkredit in der Regel höher, da er regelmäßig überprüft und angepasst werden muss. **
-
Wie beeinflussen der Zinssatz und die Laufzeit einer Baufinanzierung die Gesamtkosten für das Darlehen? Und welche verschiedenen Finanzierungsmöglichkeiten stehen mir für den Hausbau oder -kauf zur Verfügung?
Ein niedriger Zinssatz und eine kurze Laufzeit führen zu niedrigeren Gesamtkosten für das Darlehen, während ein hoher Zinssatz und eine lange Laufzeit zu höheren Gesamtkosten führen. Finanzierungsmöglichkeiten für den Hausbau oder -kauf können beispielsweise ein Annuitätendarlehen, ein endfälliges Darlehen, Bausparverträge oder Fördermittel von staatlichen Institutionen sein. **

Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Top-Angebote
Produkte zum Begriff Gegenkasten-für-Treibriegelschloss:
-
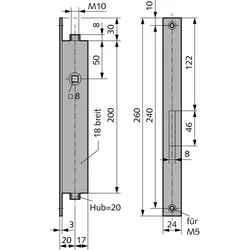
Gegenkasten für TreibriegelschlossWSS Gegenkasten für Treibriegelschloss 20 mm Dorn 8 mm Vierkant Stangensperre über Riegel des Treibriegelschlosses Stangenausschluss über Drücker Stulp V2A matt gebürstet. Hinweis: Bei diesem Gegenkasten dürfen nur Alu-Rundstangen verwendet werden!161,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
TreibriegelschlossWSS Treibriegelschloss mit 92 mm Entfernung PZ vorgerichtet (1-Tour) 20 mm Dorn 8 mm Vierkant Stangensperre über Profilzylinder Stangenausschluss über Drücker Stulp V2A matt gebürstet Hinweis: Bei diesem Treibriegelschloss dürfen nur Alu-Rundstangen verwendet werden!276,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Treibriegelschloss, 20 mm DornWSS Treibriegelschloss 92 mm Entfernung PZ vorgerichtet (1-Tour) 20 mm Dorn 8 mm Vierkant Stangensperre über Profilzylinder Stangenausschluss über Drücker Stulp V2A matt gebürstet Hinweis: Bei diesem Treibriegelschloss dürfen nur Alu-Rundstangen verwendet werden!255,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Ähnliche Suchbegriffe für Gegenkasten-für-Treibriegelschloss
-
GK 50 Gegenkasten für Verriegelungsbeschlag mit MittelschlossGegenkasten GK 50 für Verriegelungsbeschläge mit Mittelschloss zur Verwendung an Anschlag- und Pendeltüren mit Glasstärken von 10 und 12 mm. Der GK 50 kann an Anlagen im Innen- und Außenbereich und an ein- und zweiflügeligen Drehtüren verwendet werden. Das Montagematerial für die Glasstärken 10 und 12 mm ist im Lieferumfang enthalten. Der GK 50 ist in den Ausführungen Edelstahl matt und poliert erhältlich. "89,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gegenkasten STUDIO OLIS für Glastürschlösser, kleine Ausführung<h3>WSS STUDIO OLIS Gegenkasten – kleine Ausführung für Ganzglastüren</h3><br /><p><br />Der <strong>WSS Gegenkasten der Serie STUDIO OLIS</strong> ist die ideale Ergänzung für hochwertige Ganzglastüren mit Beschlägen der Serie STUDIO OLIS. Als Gegenstück zum Glastürschloss bei zweiflügeligen Türen sorgt er für einen sicheren und präzisen Türschluss. Das charakteristische, abgerundete OLIS-Design fügt sich harmonisch in moderne Ganzglasanlagen im Wohn- und Objektbereich ein.<br /></p><br /><p><br />Gefertigt nach den hohen Qualitätsstandards von WSS überzeugt der Gegenkasten durch seine langlebige Konstruktion, exakte Passform und hochwertige Oberflächenqualität. Er ist für <strong>8 mm und 10 mm ESG-Sicherheitsglas</strong> geeignet und lässt sich optimal mit weiteren Beschlägen der Serie <strong>STUDIO OLIS</strong> kombinieren.<br /></p><br /><p><br />Alternativ zur kleinen Ausführung...110,61 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist der Zinssatz für den Kontokorrentkredit höher als für das Darlehen?
Der Zinssatz für den Kontokorrentkredit ist in der Regel höher als für ein Darlehen, da ein Kontokorrentkredit eine kurzfristige Finanzierungslösung ist, die flexibel genutzt werden kann. Im Gegensatz dazu ist ein Darlehen eine langfristige Verpflichtung mit festgelegten Rückzahlungsbedingungen. Aufgrund des höheren Risikos für die Bank, dass der Kreditnehmer den Kontokorrentkredit nicht zurückzahlen kann, wird ein höherer Zinssatz festgelegt. Darüber hinaus sind die Verwaltungskosten für einen Kontokorrentkredit in der Regel höher, da er regelmäßig überprüft und angepasst werden muss. **
-
Wie beeinflussen der Zinssatz und die Laufzeit einer Baufinanzierung die Gesamtkosten für das Darlehen? Und welche verschiedenen Finanzierungsmöglichkeiten stehen mir für den Hausbau oder -kauf zur Verfügung?
Ein niedriger Zinssatz und eine kurze Laufzeit führen zu niedrigeren Gesamtkosten für das Darlehen, während ein hoher Zinssatz und eine lange Laufzeit zu höheren Gesamtkosten führen. Finanzierungsmöglichkeiten für den Hausbau oder -kauf können beispielsweise ein Annuitätendarlehen, ein endfälliges Darlehen, Bausparverträge oder Fördermittel von staatlichen Institutionen sein. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.